Je klapt het Excel-bestand open op je scherm; in de kolom met personeelskosten staat een lege regel voor kerstpakketten, terwijl de kalender op je scherm ‘kerstpakketten’ markeert over drie weken. Tegelijk belt je boekhouder over regels rondom vergoedingen en je merkt hoe weinig zekerheid er is.
Je wilt iets geven waar je team blij mee is en dat fiscaal juist wordt verwerkt. Vorige kerst werd er smalend over gedaan en die opmerking hangt dit jaar nog als een smet over de voordeur. De vraag is of dat binnen de WKR regeling 2026 valt, hoe de vrije ruimte wordt berekend en welke voorbeelden onder de vrije ruimte passen.
In dit artikel wordt helder wat precies tot de vrije ruimte behoort en wanneer een pakket als loon moet worden gezien, de uitkomst stelt sommige aannames op scherp. Je zult merken dat één veelgemaakte aanname niet klopt. Aan de hand van concrete voorbeelden en cijfers zie je precies waar je ruimte ligt en welke keuzes fiscale gevolgen hebben.
Wat de WKR voor jouw kerstpakket betekent
Je merkt dat het onderwerp leeft zodra je het onderwerp op tafel legt. De WKR regeling 2026 staat op het notitieblok van je boekhouder en plotseling gaat het niet meer over smaak of verpakking maar over vrije ruimte en loon. Dat schuurt; omdat open vragen over de regels direct je begroting en de moraal in je team raken.
In de praktijk zie je steeds dezelfde patronen terugkomen. Er komt discussie over een luxe fles wijn in één pakket en een cadeaubon in een ander pakket. Als het pakket speciaal voor een persoon is samengesteld of als een keuze van de medewerker belastingtechnisch als loon wordt gezien, verandert de hele berekening.
De gevolgen zijn concreet en oncomfortabel. Als onderdelen uit de vrije ruimte blijken te vallen, volgt extra loonheffing en nazorg in de administratie. Je wilt daarom helderheid, want de keuzes die je nu maakt bepalen straks of je een nette, fiscale afhandeling hebt of een nabeschouwing met je administratiekantoor en ontevreden gezichten in je team.
Vrije ruimte is het echte knelpunt
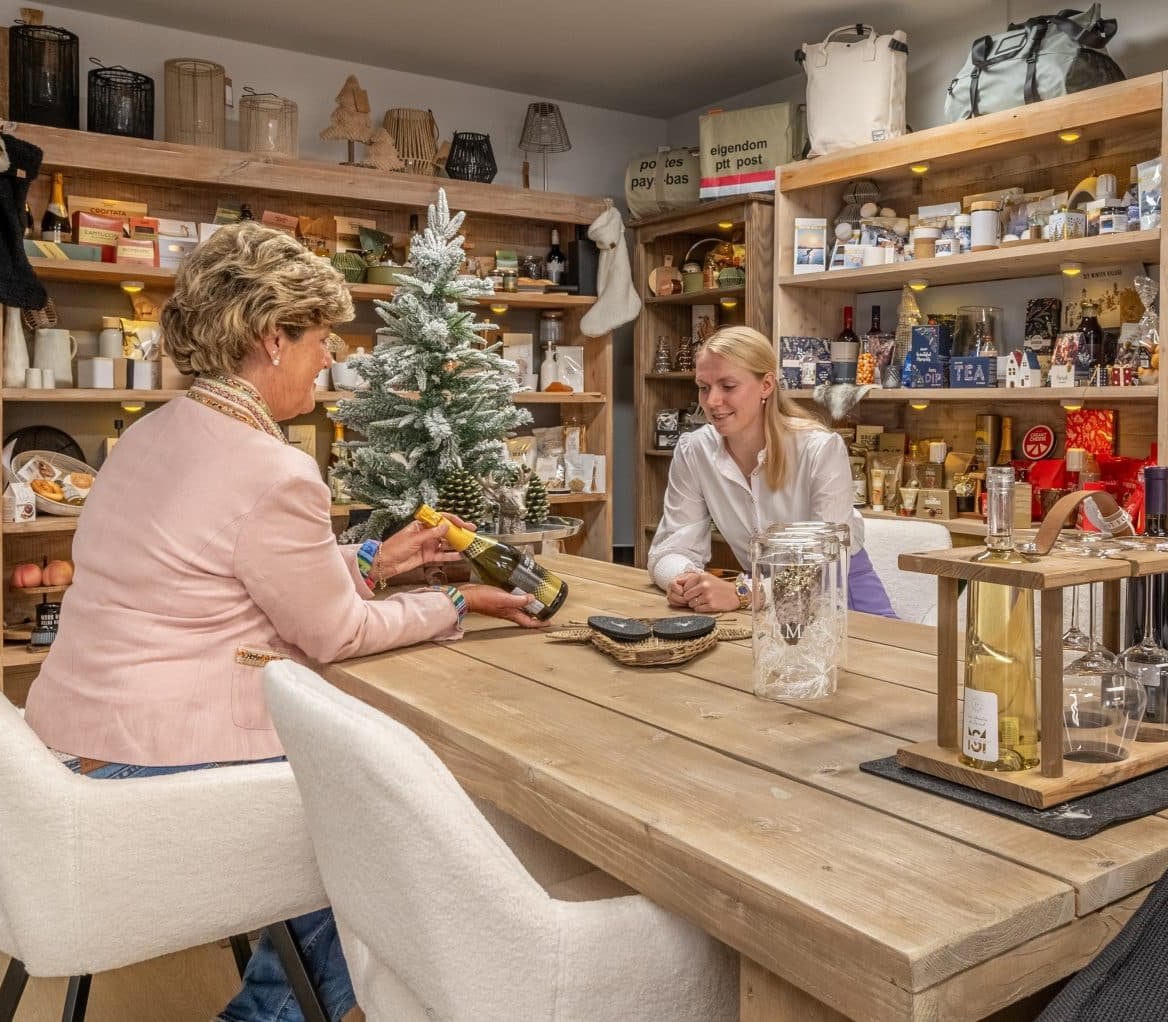
Je zit met de klant aan tafel, dozen open en keuzes op het tafelkleed. Het moment waarop je bepaalt of iedereen hetzelfde pakket krijgt of dat medewerkers mogen kiezen, bepaalt fiscaal de uitkomst. Samen aan tafel kiezen voorkomt dat een ogenschijnlijk kleine variatie later als loon wordt gezien.
Het kerninzit dat veel misgaat is simpel. Als jij als werkgever het pakket samenstelt en hetzelfde aanbiedt aan je team, valt het sneller onder de vrije ruimte dan wanneer een medewerker een persoonlijk alternatief kiest of het voorkeurspakket kan inwisselen voor geld of een geld-equivalent. Volgens de WKR regeling 2026 wordt die grens streng uitgelegd; ruilbaarheid of individuele keuze maakt het voordeel sneller belast.
Dus: bepaal vooraf wie de keuze maakt en leg het vast. Kies je uniformiteit, houd je binnen de vrije ruimte en voorkom je extra loonheffing. Wil je medewerkers laten kiezen, reken dan de belasting mee in je begroting of maak die keuze betaalbaar binnen de vrije ruimte. Zo handel je doelgericht en voorkom je later onaangename verrassingen in de administratie.
Rustig fiscaal beslissen
De belangrijkste grens is wie de keuze maakt en of medewerkers het pakket kunnen ruilen voor geld of een alternatief. Leg die keuze vooraf vast en stem je begroting af op de vrije ruimte of reken de belasting mee, zodat de afhandeling helder blijft.
Plan een afspraak met Renée en we bekijken samen aan tafel wat past voor jouw team.